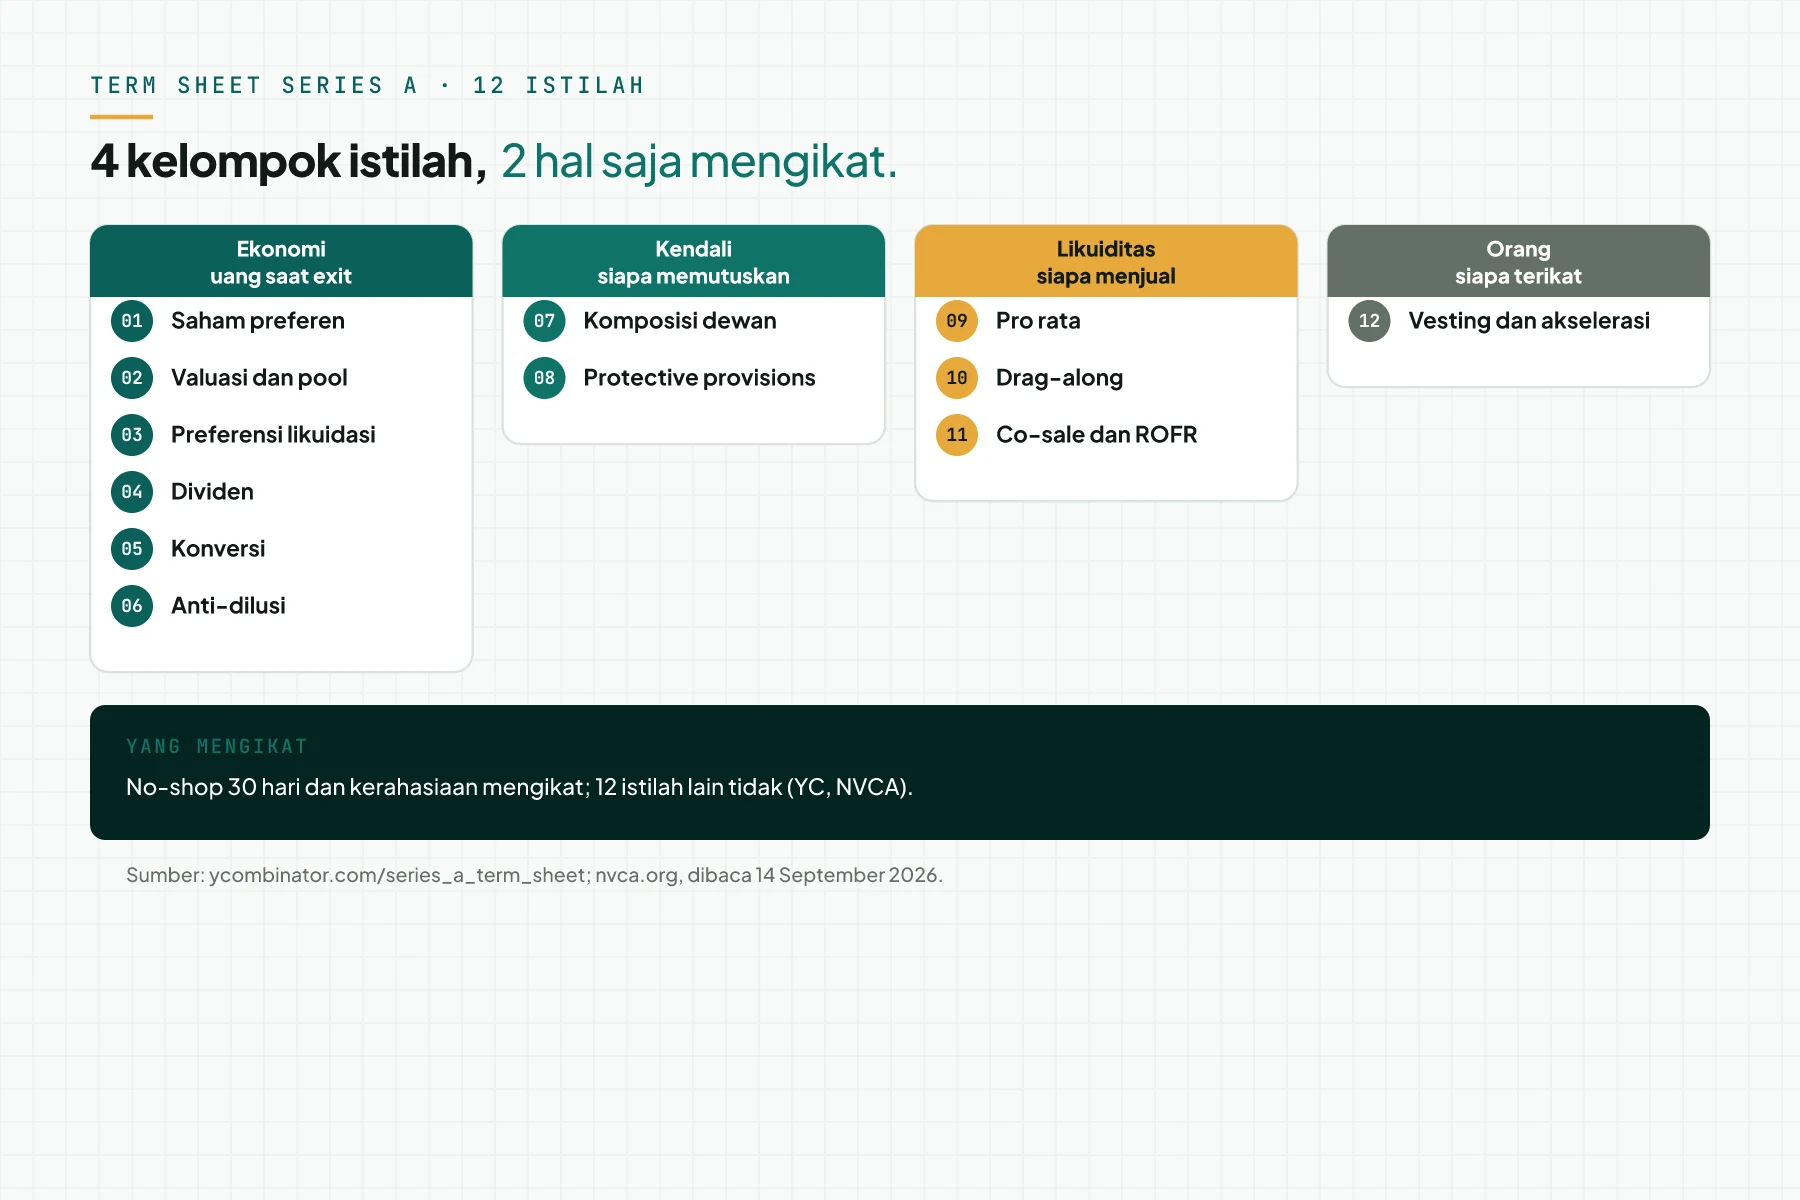
Jawaban langsung: Term sheet Series A adalah ringkasan syarat investasi yang sebagian besar tidak mengikat; hanya no-shop dan kerahasiaan yang mengikat (YC, NVCA). 12 istilah intinya terbagi 4 kelompok: ekonomi, kendali, likuiditas, dan orang. Template YC memakai preferensi likuidasi 1x non-participating dan dewan 2-1 untuk founder; syarat di atas itu disebut "kotor". Syarat Series A menjadi preseden ronde berikutnya.
Kondisi utama: penjelasan ini berlaku untuk term sheet saham preferen Series A pola YC atau NVCA, praktik umum di AS. Posisi "standar" berarti isi template, bukan kewajiban hukum. Batas: Rama Digital bukan penasihat keuangan, hukum, atau pajak; artikel ini menjelaskan mekanisme, bukan janji pendanaan atau hasil. Rumus valuasi, pool, dan dilusi tidak diulang di sini; baca cara menghitung valuasi Series A dan dilusi.
Kami membaca YC, NVCA, Cooley GO, dan Carta pada 14 September 2026. UU 40/2007 dibaca pada tanggal yang sama, berstatus berlaku. Contoh angka pada artikel ini adalah simulasi data dummy, bukan data transaksi nyata.
- Template YC: preferensi likuidasi 1x non-participating, dividen 6% non-kumulatif jika diumumkan, dewan 3 kursi dengan founder 2-1.
- No-shop mengikat 30 hari; biaya hukum untuk pengacara lead dibatasi $30.000.
- YC menyebut istilah "kotor": preferensi likuidasi di atas 1x, participating preferred, dividen kumulatif, dan warrant coverage.
- Anti-dilusi NVCA memakai rumus CP2 = CP1 × (A + B) / (A + C); full ratchet jauh lebih jarang di AS.
- Struktur dewan 2-2-1 paling sering membuat founder kehilangan kendali; vesting karyawan umumnya 4 tahun dengan cliff 1 tahun.
Term sheet Series A: apa yang mengikat dan apa yang tidak
Term sheet Series A adalah dokumen ringkas berisi syarat calon investasi. Sebagian besar isinya tidak mengikat secara hukum (YC, Series A term sheet).
NVCA memberi 2 pengecualian: no-shop dan kerahasiaan tetap mengikat meski pendanaan batal, dan keduanya punya tanggal kedaluwarsa sendiri (NVCA, 2020 Model Term Sheet). Di Delaware, kata "nonbinding" tidak selalu membebaskan pihak dari kewajiban. Pada kasus SIGA v. PharmAthene (2013), pengadilan menetapkan kewajiban bernegosiasi dengan itikad baik (NVCA, 2020 Model Term Sheet).
Dokumen definitif bisa mencapai 100 halaman lebih dan menjadi preseden ronde berikutnya (YC). NVCA memperbarui dokumen model legalnya 3 kali sepanjang 2025-2026 (NVCA).
Baca apa itu pendanaan Series A untuk 6 tahap proses investor. Baca juga cara menyiapkan pitch deck Series A dan data room, yang mempercepat closing.
Masalah: syarat "kotor" yang baru terasa saat exit atau saat kehilangan kendali
Founder sering menandatangani term sheet tanpa memeriksa 12 istilah di baliknya. Sebagian syarat, disebut "kotor" oleh YC, baru terasa saat perusahaan dijual atau founder kehilangan kendali dewan.
YC mendaftar 4 syarat kotor: preferensi likuidasi di atas 1x, participating preferred, dividen kumulatif, dan warrant coverage (YC). Participating preferred disebut "double-dip", mengambil uang pokok lalu ikut membagi sisanya.
Kehilangan kendali biasanya lewat struktur dewan 2-2-1, ditambah klausul persetujuan direktur investor atas anggaran, eksekutif, dan pivot bisnis (YC). Syarat ini dibawa ke ronde berikutnya sebagai preseden; Carta mencatat preferensi likuidasi dan hak partisipasi dekat titik terendah beberapa tahun terakhir, data AS/global (Carta, State of Private Markets Q1 2026).
Investor sudah menguji ICP dan ukuran pasar sebelum sampai ke term sheet. Baca apa itu ICP dan kenapa lebih penting dari market besar supaya pivot produk tidak menjadi alasan veto. Baca juga ICP, wedge market, SOM, dan cara investor membacanya.
Kelompok ekonomi: saham preferen, valuasi, preferensi likuidasi, dividen, konversi, anti-dilusi
Kelompok ekonomi menentukan uang yang diterima tiap pihak saat exit.
1. Saham preferen dan harga
Investor Series A membeli saham preferen, yang membawa hak tak dimiliki saham biasa: preferensi likuidasi, dividen lebih dulu, kursi dewan, dan hak veto (Cooley GO, glosarium saham preferen).
2. Valuasi dan option pool
Rumus valuasi, pool, dan dilusi sudah dihitung penuh di cara menghitung valuasi Series A dan dilusi; artikel ini tidak mengulangnya.
3. Preferensi likuidasi
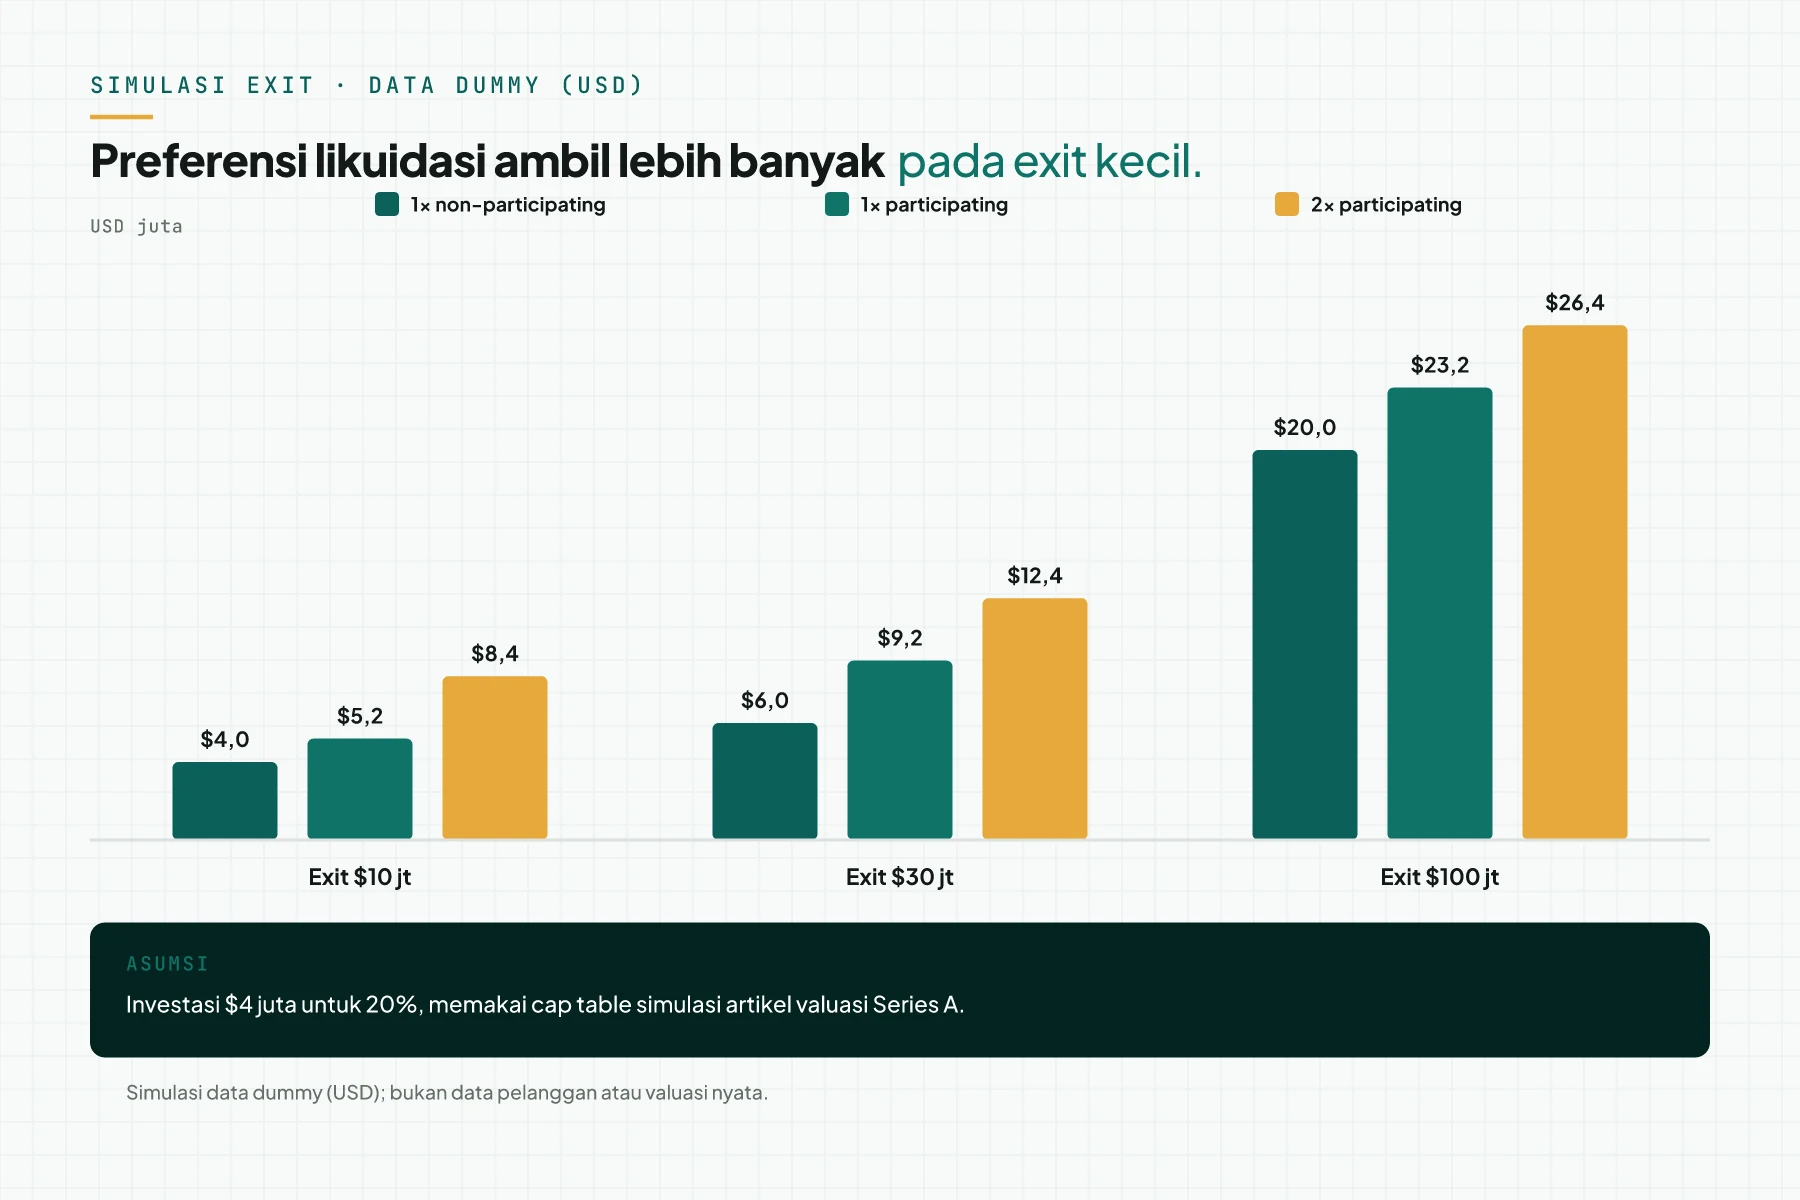
Preferensi likuidasi adalah hak investor dibayar lebih dulu saat exit (Cooley GO, liquidation preference); template YC memakai 1x non-participating, penjualan diperlakukan sebagai likuidasi (YC).
Non-participating memilih uang preferensi atau bagian as-converted, mana lebih besar; participating mengambil keduanya, jauh lebih jarang dipakai (Cooley GO). NVCA menyediakan 3 alternatif termasuk cap; penjualan disebut Deemed Liquidation Event (NVCA).
4. Dividen
Template YC memakai dividen 6% non-kumulatif, dibayar hanya bila dewan mengumumkannya (YC); dividen kumulatif termasuk istilah "kotor".
5. Konversi
Saham preferen bisa dikonversi ke saham biasa atas pilihan pemegang, atau otomatis saat IPO; rasio awalnya 1:1 (YC).
6. Anti-dilusi
NVCA memakai broad-based weighted average: CP2 = CP1 × (A + B) / (A + C) (NVCA). A = saham as-converted sebelum terbitan baru; B = uang masuk dibagi CP1; C = saham baru.
Full ratchet membagi harga lama dengan harga baru tanpa memperhitungkan dana masuk, jauh lebih jarang di AS (Cooley GO, full ratchet). Weighted average menaikkan rasio jauh lebih kecil untuk down round $1 juta dibanding $10 juta (Cooley GO, weighted average anti-dilution).
Kelompok kendali: komposisi dewan dan protective provisions
7. Komposisi dewan
Template YC memberi 3 kursi dewan: lead menunjuk 1, saham biasa menunjuk 2; founder biasanya menguasai kedua kursi itu, hasil 2-1 (YC).
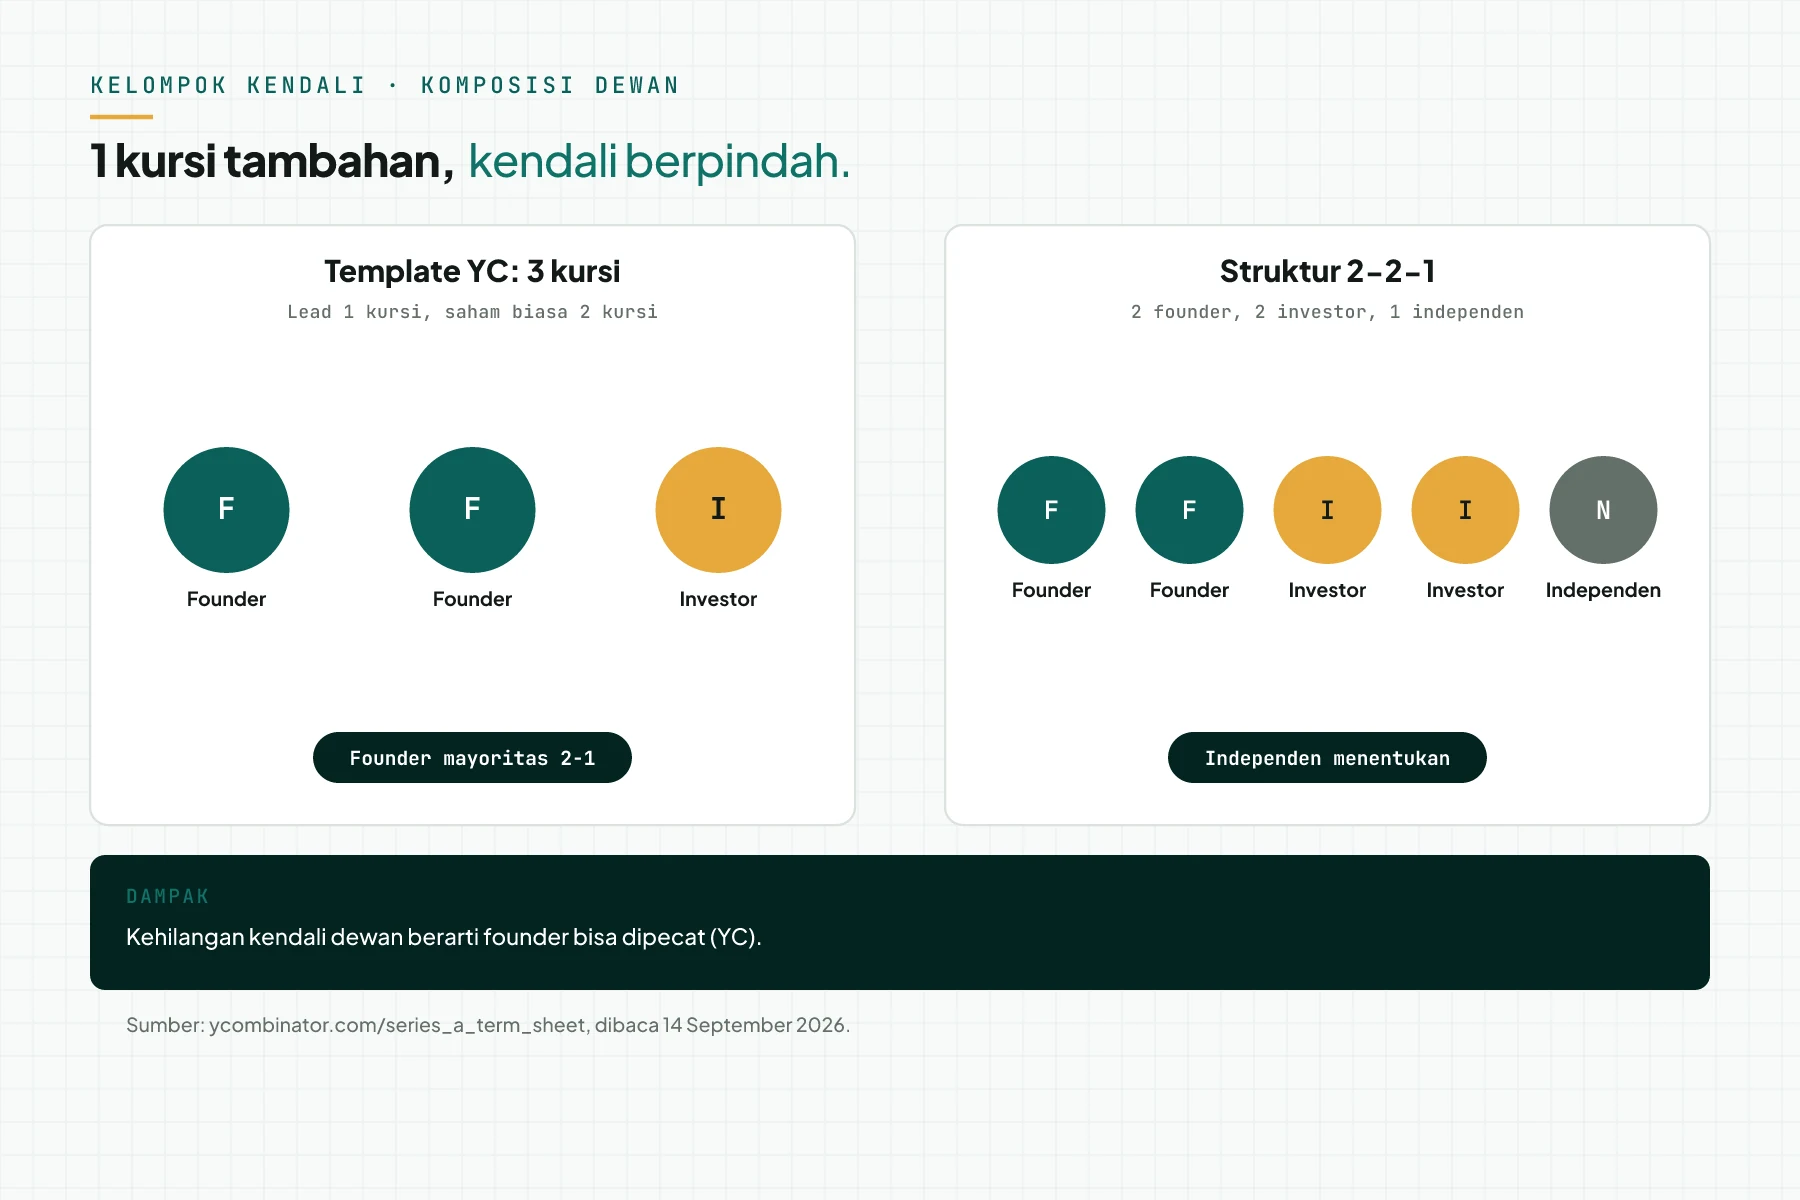
Struktur 2-2-1 paling sering membuat founder kehilangan kendali dewan, dan bisa berujung pemecatan founder (YC). NVCA menambah kursi CEO dan direktur independen sebagai penyeimbang (NVCA).
8. Protective provisions
Protective provisions mewajibkan persetujuan mayoritas preferen untuk keputusan tertentu: mengubah hak preferen, saham senior, buyback, dividen, jumlah direktur, dan likuidasi (YC). 2 veto paling berdampak adalah veto pendanaan baru dan veto penjualan perusahaan (YC); NVCA menambah persetujuan direktur preferen untuk pinjaman, eksekutif, dan bisnis inti (NVCA).
Kelompok likuiditas: pro rata, drag-along, co-sale, dan hak beli dulu
9. Pro rata dan pay-to-play
Hak pro rata mempertahankan persentase kepemilikan pada ronde berikutnya (YC). NVCA memberi hak ini ke Major Investor, termasuk saat kelebihan peminat; pay-to-play mengonversi investor yang tidak ikut menjadi saham biasa (NVCA).
10. Drag-along
Template YC mewajibkan founder, investor, dan pemegang 1% ke atas ikut penjualan yang disetujui dewan dan mayoritas saham (YC). Cooley menyebutnya cara mayoritas "menyeret" minoritas; NVCA membatasi tanggung jawab tiap pemegang sesuai pro rata (Cooley GO, drag-along rights).
11. Co-sale dan hak beli dulu (ROFR)
ROFR memberi perusahaan kesempatan membeli lebih dulu, baru investor; co-sale NVCA "take-me-along" memberi pemegang 1% ke atas hak ikut menjual (NVCA). Template YC memuat hak serupa atas saham founder, ditambah hak informasi kuartalan (YC).
Baca kurva J private equity dan venture capital untuk memahami kenapa investor meminta hak likuiditas ini.
Kelompok orang dan proses: vesting, akselerasi, no-shop, dan biaya
12. Vesting dan akselerasi
Template YC memberi vesting karyawan 4 tahun bulanan dengan cliff 1 tahun, vesting founder dinegosiasikan terpisah (YC). NVCA memakai 25% tahun pertama, lalu sisanya 36 bulan (NVCA).
Single-trigger hanya butuh penjualan perusahaan; double-trigger butuh penjualan ditambah pemutusan tanpa sebab, dan lebih umum (Cooley GO, acceleration).
Pada template YC hanya no-shop 30 hari yang mengikat (YC); NVCA menambahkan kerahasiaan sebagai klausul mengikat (NVCA); perusahaan membayar biaya hukum pengacara lead, dibatasi $30.000 (YC).
Tabel 12 istilah term sheet Series A: posisi YC, NVCA, dan tanda bahaya
Tabel berikut mendaftar posisi YC, posisi NVCA 2020, dan tanda bahaya bersumber per istilah; sel NVCA memakai tanda kurung [__] persis templatenya bila kosong.
| # | Istilah | Posisi YC | Posisi NVCA | Tanda bahaya (bersumber) |
|---|---|---|---|---|
| 1 | Saham preferen | Series A Preferred Stock | Series A Preferred Stock | Tanpa klasifikasi saham di anggaran dasar (UU 40/2007 Ps. 53) |
| 2 | Valuasi dan pool | Post-money, termasuk pool [__]% post-closing | Pre-money fully diluted memuat pool [__]% post-money | Pool besar di pre-money mendilusi pemegang lama (lihat cara menghitung valuasi Series A dan dilusi) |
| 3 | Preferensi likuidasi | 1x non-participating; penjualan = likuidasi | [__]x non-participating, full participating, atau cap [__]x | Di atas 1x atau participating = "kotor" (YC) |
| 4 | Dividen | 6% non-kumulatif, bila diumumkan dewan | Pilihan template; tidak dipakai artikel ini | Dividen kumulatif = istilah "kotor" (YC) |
| 5 | KonversiKonversiTindakan yang Anda hitung sebagai hasil, misalnya pesanan terbayar, pendaftaran, atau chat yang menjadi calon pembeli.Buka glosarium | Ke saham biasa; otomatis saat IPO; rasio 1:1 | Rasio menyesuaikan anti-dilusi | Rasio berubah setelah down round (baris 6) |
| 6 | Anti-dilusi | Broad-based weighted average standar | CP2 = CP1 × (A + B) / (A + C) | Full ratchet jauh lebih jarang di AS (Cooley) |
| 7 | Komposisi dewan | 3 kursi: lead 1, saham biasa 2; founder 2-1 | Lead, investor lain, saham biasa, CEO, [__] independen | 2-2-1 = cara tersering hilang kendali (YC) |
| 8 | Protective provisions | Persetujuan preferen: hak, saham, buyback, dividen, direktur, likuidasi | Tambah token/kripto, utang di atas $[__], anak usaha | Veto operasional (anggaran, eksekutif, pivot) (YC) |
| 9 | Pro rata, pay-to-play | Hak pro rata untuk pemegang preferen | Major Investor; pay-to-play jadi saham biasa | Dibatasi Major Investor $[__]; HMETD 14 hari sudah diatur UU |
| 10 | Drag-along | Founder, investor, pemegang 1%+ ikut penjualan disetujui dewan | Tanggung jawab several, dibatasi bagian pro rata | Tanpa persetujuan mayoritas saham biasa (bandingkan YC) |
| 11 | Co-sale, ROFR | First refusal dan co-sale atas saham founder | ROFR perusahaan dulu; co-sale "take-me-along" 1%+ | Tidak ada tanda bahaya bersumber; periksa ambang 1% |
| 12 | Vesting, acceleration | 4 tahun bulanan, cliff 1 tahun; founder dinegosiasikan | 25% tahun 1, lalu 36 bulan; buyback [__]% | Double-trigger lebih umum (Cooley); vesting ulang tanpa kredit |
Simulasi data dummy: exit $30 juta dengan 3 jenis preferensi likuidasi dan 1 down round
Simulasi ini memakai cap table dari cara menghitung valuasi Series A dan dilusi. Investor Series A menanam $4 juta untuk 20%, 2.000.000 saham pada $2,00. Tabel berikut menghitung bagian investor pada 3 nilai exit, 3 jenis preferensi likuidasi, dan 1 down round dengan 3 cara anti-dilusi. Angka berlabel simulasi data dummy (USD), dihitung 14 September 2026.
| Skenario | Input | Tercatat (rumus) | Output investor | Output pemegang biasa |
|---|---|---|---|---|
| Exit $10 jt, 1x non-participating | Investasi $4 juta; 20% | maks(4; 20% × 10) | $4,0 juta | $6,0 juta |
| Exit $10 jt, 1x participating | sama | 4 + 20% × (10 − 4) | $5,2 juta | $4,8 juta |
| Exit $10 jt, 2x participating | sama | 8 + 20% × (10 − 8) | $8,4 juta | $1,6 juta |
| Exit $30 jt, 1x non-participating | sama | maks(4; 20% × 30) | $6,0 juta | $24,0 juta |
| Exit $30 jt, 1x participating | sama | 4 + 20% × 26 | $9,2 juta | $20,8 juta |
| Exit $30 jt, 2x participating | sama | 8 + 20% × 22 | $12,4 juta | $17,6 juta |
| Exit $100 jt, 1x non-participating | sama | maks(4; 20% × 100) | $20,0 juta | $80,0 juta |
| Exit $100 jt, 1x participating | sama | 4 + 20% × 96 | $23,2 juta | $76,8 juta |
| Exit $100 jt, 2x participating | sama | 8 + 20% × 92 | $26,4 juta | $73,6 juta |
| Down round, weighted average | CP1 $2,00; ronde baru $2 juta pada $1,00; A 10.000.000; B 1.000.000; C 2.000.000 | CP2 = 2,00 × (10 + 1) / (10 + 2) = $1,8333; rasio 1,0909 | Series A 2.000.000 preferen menjadi 2.181.818 saham biasa | Founder 6.000.000 / 12.181.818 = 49,25% |
| Down round, full ratchet | sama | CP2 = $1,00; rasio 2,0 | Series A menjadi 4.000.000 saham biasa | Founder 6.000.000 / 14.000.000 = 42,86% |
Kesimpulan: syarat "kotor" mengambil bagian jauh lebih besar pada exit kecil; down round menahan kepemilikan founder di 49,25% (weighted average) atau 42,86% (full ratchet), dibanding 50,00% tanpa anti-dilusi. Asumsi: hanya Series A punya hak anti-dilusi di sini. SAFE yang sudah konversi diperlakukan seperti pemegang biasa lain, dan angka dummy ini jangan dikonversi ke rupiah.
Term sheet Series A untuk PT di Indonesia: klasifikasi saham dan HMETD
Untuk PT di Indonesia, hak preferen investor harus tertulis sebagai klasifikasi saham dalam anggaran dasar, bukan hanya di term sheet (UU 40/2007 tentang Perseroan Terbatas). UU membolehkan klasifikasi saham berhak beda: dividen lebih dulu, sisa likuidasi lebih dulu, hak mencalonkan direksi, dengan atau tanpa hak suara. Saham biasa wajib membawa hak suara, dividen, dan sisa likuidasi (UU 40/2007 Pasal 53).
Pro rata sudah diatur undang-undang: saham baru wajib ditawarkan lebih dulu kepada pemegang lama secara seimbang, dengan jangka 14 hari (UU 40/2007 Pasal 43). Pengecualian berlaku untuk karyawan dan efek konversi yang disetujui RUPS; penambahan modal memerlukan persetujuan RUPS (UU 40/2007 Pasal 41-42).
Investor asing memakai bentuk PT PMA; baca apa itu pendanaan Series A untuk penjelasan bentuk ini. Penasihat hukum berizin wajib meninjau term sheet dan anggaran dasar sebelum tanda tangan.
Checklist sebelum tanda tangan term sheet
- Term sheet dibaca 2 kali: 1 kali kelompok ekonomi, 1 kali kelompok kendali, dengan catatan per istilah (founder; catatan 12 baris).
- Preferensi likuidasi diperiksa: 1x, non-participating, tanpa dividen kumulatif; 3 nilai exit disimulasikan (finance; tabel simulasi).
- Anti-dilusi diperiksa weighted average, bukan full ratchet; klausul disalin apa adanya (founder; kutipan klausul).
- Komposisi dewan dihitung; struktur 2-2-1 hanya diterima dengan alasan tertulis (founder; tabel kursi).
- Protective provisions dibandingkan dengan daftar YC; setiap veto operasional dicatat (founder, penasihat hukum; daftar perbedaan).
- Vesting founder dinegosiasikan dengan kredit masa kerja dan double-trigger acceleration (founder; klausul final).
- Klausul mengikat dicatat di kalender: batas no-shop, batas biaya hukum, tanggal kedaluwarsa (founder; kalender).
- Kriteria berhenti: jangan tanda tangan sebelum penasihat hukum meninjau term sheet dan anggaran dasar mendukung klasifikasi saham. Minta perubahan dulu bila ada preferensi di atas 1x atau participating tanpa alasan tertulis.
FAQ term sheet Series A
Apakah term sheet Series A mengikat secara hukum? Sebagian besar tidak; hanya no-shop 30 hari dan kerahasiaan mengikat. Delaware bisa tetap memunculkan kewajiban bernegosiasi beritikad baik.
Apa itu liquidation preference 1x non-participating? Investor memilih uang pokok 1x atau bagian as-converted, mana yang lebih besar. Pada simulasi exit $30 juta, hasilnya $6,0 juta untuk investor.
Apa itu anti-dilution weighted average dan full ratchet? Weighted average memakai rumus CP2 = CP1 × (A + B) / (A + C). Full ratchet mengabaikan jumlah dana ronde dan jauh lebih jarang dipakai.
Apa itu protective provisions? Daftar keputusan yang butuh persetujuan mayoritas pemegang saham preferen. 2 veto paling berdampak adalah veto pendanaan baru dan veto penjualan perusahaan.
Berapa kursi dewan yang wajar pada Series A? Template YC memberi 3 kursi dengan founder menguasai 2-1. Struktur 2-2-1 adalah cara paling sering founder kehilangan kendali dewan.
Apakah founder harus vesting ulang saat Series A? Template YC mengosongkan vesting founder untuk dinegosiasikan terpisah. Mintalah kredit masa kerja sebelumnya dan double-trigger acceleration.
Langkah berikutnya
Rama Digital bukan penasihat keuangan, hukum, atau pajak; bagian ini tidak menggantikan tinjauan penasihat berizin sebelum tanda tangan. Bila tim Anda ingin memetakan syarat term sheet dan cap table sendiri, pakai layanan AI Diagnostic. 1 sesi memberi peta titik macet dan langkah pertama tertulis. Bila Anda ingin bertanya dulu, jadwalkan sesi 30 menit.
Sumber
- Y Combinator: Series A term sheet
- Y Combinator: a standard and clean Series A term sheet
- NVCA: 2020 Model Term Sheet
- NVCA: model legal documents
- Cooley GO: glosarium saham preferen
- Cooley GO: glosarium liquidation preference
- Cooley GO: glosarium full ratchet
- Cooley GO: glosarium broad-based weighted average anti-dilution
- Cooley GO: glosarium acceleration
- Cooley GO: glosarium drag-along rights
- Carta: State of Private Markets Q1 2026
- UU 40/2007 tentang Perseroan Terbatas