Jawaban langsung: Kurva J private equity adalah pola return dana yang negatif pada tahun-tahun awal, lalu naik saat portofolio dijual. Penyebabnya 3. Management fee dihitung dari modal komitmen sejak awal. Biaya hukum dan uji tuntas keluar lebih dulu. Capital call ditarik bertahap sebelum ada distribusi. Dana venture capital mengikuti pola yang sama. Bacalah DPI, RVPI, TVPI, dan IRR bersama umur dana, bukan sendiri-sendiri.
Kondisi utama: penjelasan ini berlaku untuk dana tertutup dengan modal komitmen, capital call bertahap, dan umur dana sekitar 10-12 tahun. Dana terbuka, hedge fund, dan investasi langsung tanpa struktur dana punya pola lain. Batas: semua durasi dan persentase dalam artikel ini adalah data AS/global (Investopedia, Carta, Hamilton Lane, ILPA, Cambridge Associates), bukan data dana Indonesia. Simulasi dana 10 tahun memakai data dummy. Rama Digital bukan penasihat keuangan, hukum, atau pajak. Artikel ini menjelaskan mekanisme dan cara hitung. Keputusan pendanaan, valuasi, dan isi perjanjian wajib ditinjau penasihat hukum dan keuangan berizin. Tidak ada janji pendanaan atau hasil.
Sumber dibaca pada 14 September 2026; halaman menampilkan tanggal pembaruan. Contoh angka pada artikel ini adalah simulasi data dummy.
Ringkasan 30 detik
- Kinerja dana PE pada periode investasi biasanya negatif karena management fee dan biaya dana; periode negatif berlangsung 3-4 tahun (Hamilton Lane, tanpa tanggal; data AS/global).
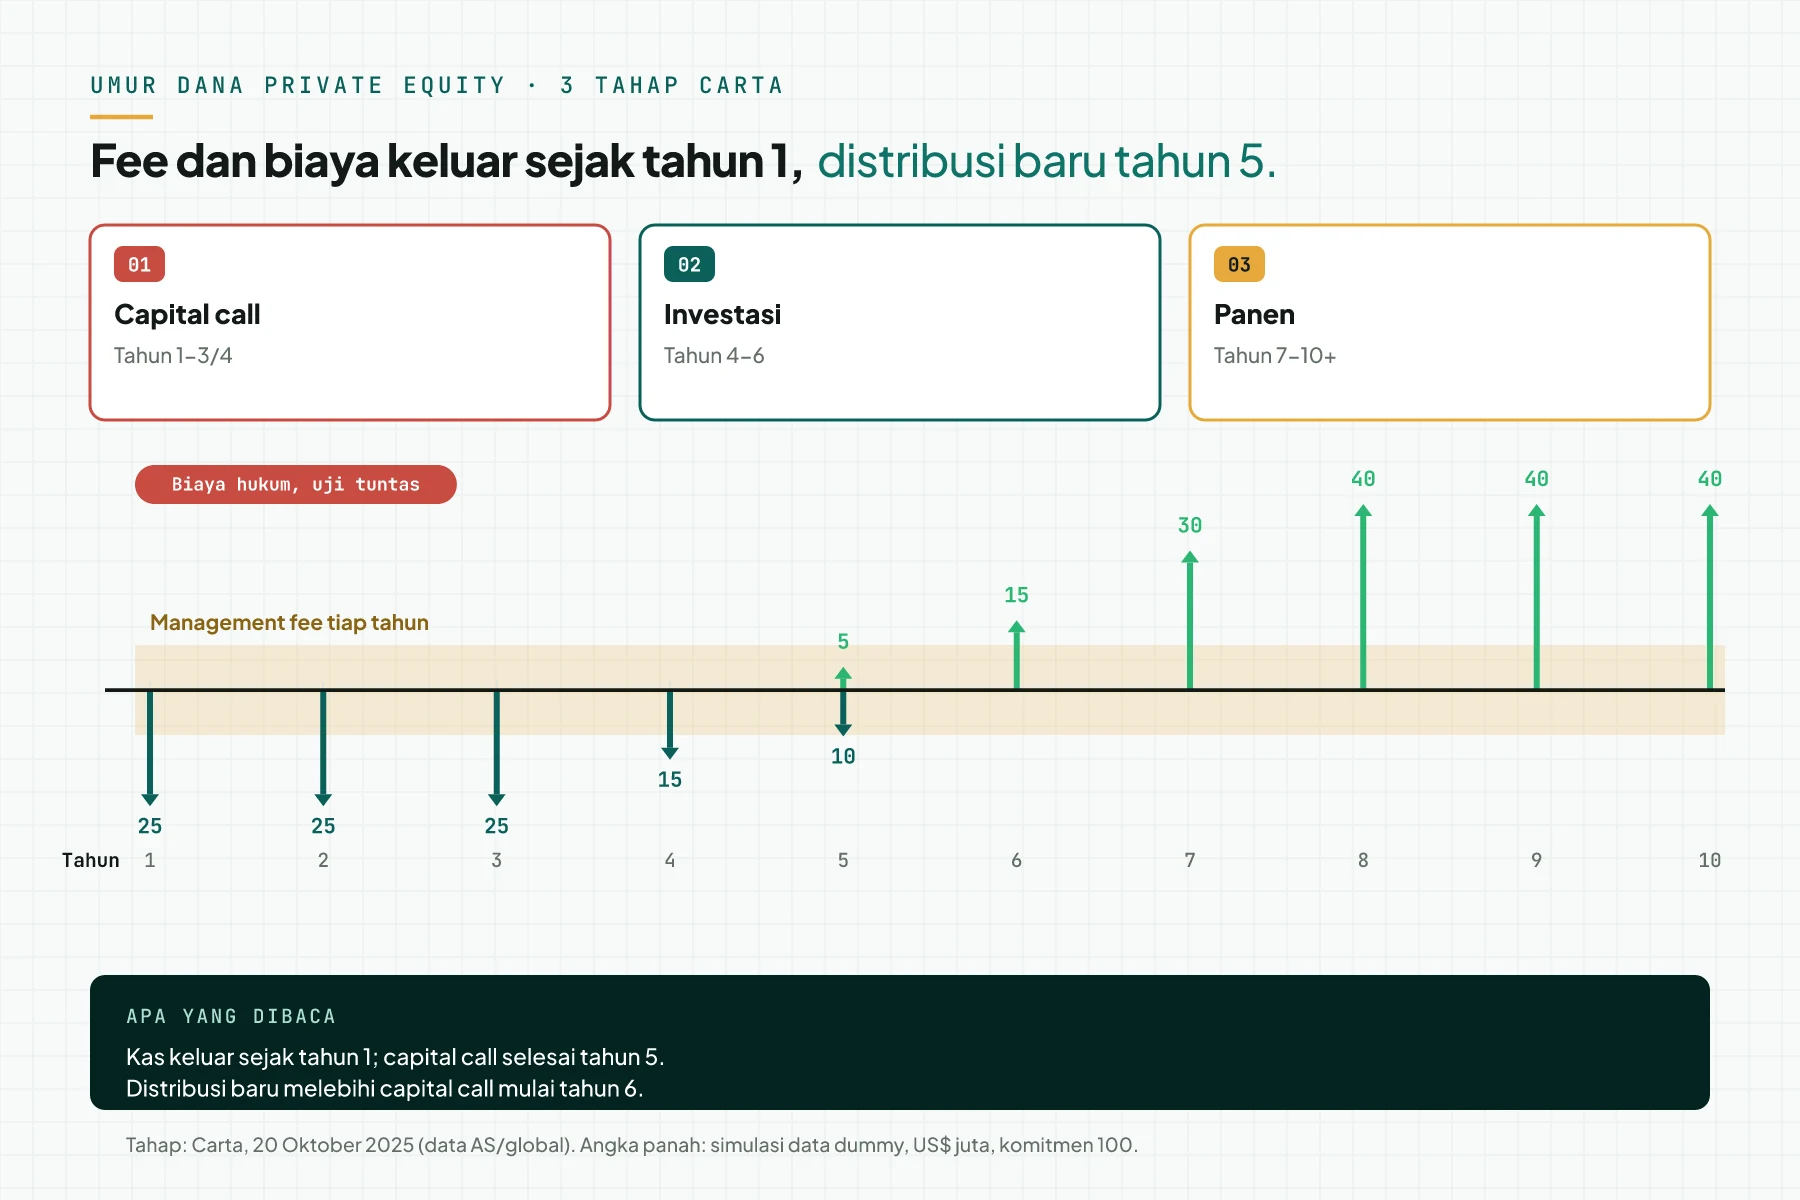
- Carta membagi kurva J ke 3 tahap pada 20 Oktober 2025: capital call tahun 1-3/4, investasi tahun 4-6, dan panen tahun 7-10+. Trough biasanya berlangsung 3-5 tahun.
- Carta: lebih dari 60% dana VC vintage 2019 belum mendistribusikan modal setelah 5 tahun; median IRR vintage 2021 masih negatif setelah 3 tahun (data AS/global).
- ILPA, Juni 2017: subscription line menunda capital call dan menaikkan IRR awal. Studi Cobalt atas 498 dana: naik 206 bps pada tahun 3, turun ke 35-45 bps di akhir umur dana.
- Simulasi data dummy: komitmen US$100 juta; titik terendah kumulatif -95 pada tahun 5; kumulatif kembali positif tahun 9; DPI akhir 1,70x; IRR akhir 9,8%.
Kurva J private equity: return negatif dulu, lalu naik
Kurva J private equity adalah pola nilai dana yang turun dulu, lalu naik melewati titik awal setelah portofolio terjual. Baca apa itu kurva J untuk bentuk kurva J secara umum di 4 konteks.
Dana private equity secara historis mencatat return negatif pada tahun-tahun awal, lalu berbalik naik (Investopedia, diperbarui 1 Desember 2025). Cambridge Associates menulis: "the IRR is low or negative in the early years as the manager draws capital for investments and fees" (Cambridge Associates, 15 Agustus 2017).
Investopedia menyebut kurva J private equity muncul 5-8 tahun setelah pembelian perusahaan (Investopedia, diperbarui 30 April 2026; data AS/global).
Keuntungan dana muncul kemudian lewat merger dan akuisisi (M&A), penawaran saham perdana (IPO), dan leveraged recapitalization (Investopedia). Pada dana venture capital, investor biasanya keluar (exit) 4-6 tahun setelah investasi awal (Investopedia, diperbarui 19 Maret 2026; data AS/global).
Masalah: laporan tahun ke-3 dibaca seolah hasil akhir
Pada tahun-tahun awal, DPI bernilai 0, sehingga laporan dana berfokus pada TVPI dan IRR (Carta, 20 Oktober 2025). Separuh dana vintage 2018 belum mengembalikan modal ke investor per awal 2025 (data AS/global).
Akibatnya, LP kadang menjual posisi di pasar secondaries dengan harga di bawah nilai aset dana yang tercatat (Cambridge Associates). Founder juga bisa salah menafsirkan tekanan investor sebagai kegagalan dana; ini inferensi, bukan fakta terukur.
Konteks yang lebih luas: distribusi buyout global turun ke 11% dari nilai aset bersih dana pada 2024, terendah dalam lebih dari 10 tahun (Investopedia mengutip Bain and Co., diperbarui 10 September 2026; data AS/global). Masa pegang buyout memanjang ke 5 tahun atau lebih, dari sekitar 4,2 tahun pada awal 2020-an.
Posisi dana ini berada di dalam perjalanan pendanaan founder yang lebih panjang. Baca tahapan pendanaan startup dari pre-seed sampai Series C untuk tahapannya, dari pre-seed sampai Series C.
3 penyebab kurva J dana: management fee, biaya awal, dan capital call bertahap
Management fee: dihitung dari modal komitmen, bukan modal yang sudah bekerja
Management fee adalah biaya untuk manajer investasi yang mengelola aset dana; jumlahnya biasanya persentase dari aset yang dikelola atau AUM (Investopedia, diperbarui 18 Juli 2026).
Carta mencatat, fee ini sering dihitung dari total modal komitmen sejak awal, bukan dari modal yang sudah diinvestasikan (Carta). Struktur umum disebut "2 and 20": fee 2% per tahun dari aset, ditambah performance fee 20% dari laba di atas hurdle (Investopedia, diperbarui 9 September 2026). AngelList mencatat, fee dana venture capital biasanya 2-2,5% dari committed capital per tahun, dan berhenti saat dana berakhir (AngelList, dibaca 14 September 2026).
Biaya awal: hukum, akuntansi, dan uji tuntas keluar lebih dulu
Biaya awal dana mencakup biaya hukum, akuntansi, administrasi, dan uji tuntas atau due diligence, yang keluar sebelum portofolio menghasilkan (Carta). Biaya ini dan management fee menyerap kas lebih dulu, sebelum ada distribusi masuk (Investopedia).
Capital call bertahap: modal ditarik sesuai peluang investasi
Modal komitmen atau committed capital adalah jumlah yang investor janjikan ke dana; dana menariknya di muka atau bertahap (Investopedia, diperbarui 20 Januari 2026).
Carta menulis, capital call adalah penarikan modal komitmen saat manajer dana menemukan peluang investasi yang sesuai (Carta). Carta membagi umur dana ke 3 tahap: capital call tahun 1-3/4, investasi tahun 4-6, dan panen tahun 7-10+ (Carta, 20 Oktober 2025; data AS/global).
Dana private equity tradisional meminta komitmen modal sekitar 10-12 tahun (Investopedia; data AS/global). NVCA mencatat, perjanjian kemitraan venture capital standar berlaku 10 tahun, dengan opsi perpanjangan (NVCA).
4 ukuran yang bergerak berbeda: DPI, RVPI, TVPI, IRR
Laporan dana memakai 4 ukuran utama: distributions to paid-in (DPI), residual value to paid-in (RVPI), total value to paid-in (TVPI), dan internal rate of return (IRR). Baca kepanjangannya 1 kali; selanjutnya artikel ini memakai singkatannya.
DPI adalah distribusi kumulatif dibagi modal disetor, yaitu total yang investor bayarkan ke dana tanpa kontribusi general partner (Carta, 14 Juli 2024). Ukuran ini disebut juga realization multiple; nilainya di awal biasanya di bawah 1,0x.
RVPI adalah nilai sisa atau NAV portofolio dibagi modal disetor, dan turun ke 0 di akhir umur dana (Carta, 21 Mei 2024). TVPI adalah distribusi ditambah nilai sisa, dibagi modal disetor, setara DPI ditambah RVPI. TVPI di atas 1,0x berarti dana mengembalikan lebih dari modal disetor.
IRR adalah tingkat diskonto yang membuat nilai sekarang bersih semua arus kas sama dengan 0; hitung dengan cara iteratif, atau lewat rumus =IRR() di Excel (Investopedia, diperbarui 7 Juli 2026). IRR bisa punya lebih dari 1 nilai bila tanda arus kas berganti lebih dari 1 kali; XIRR dipakai untuk tanggal yang tidak teratur.
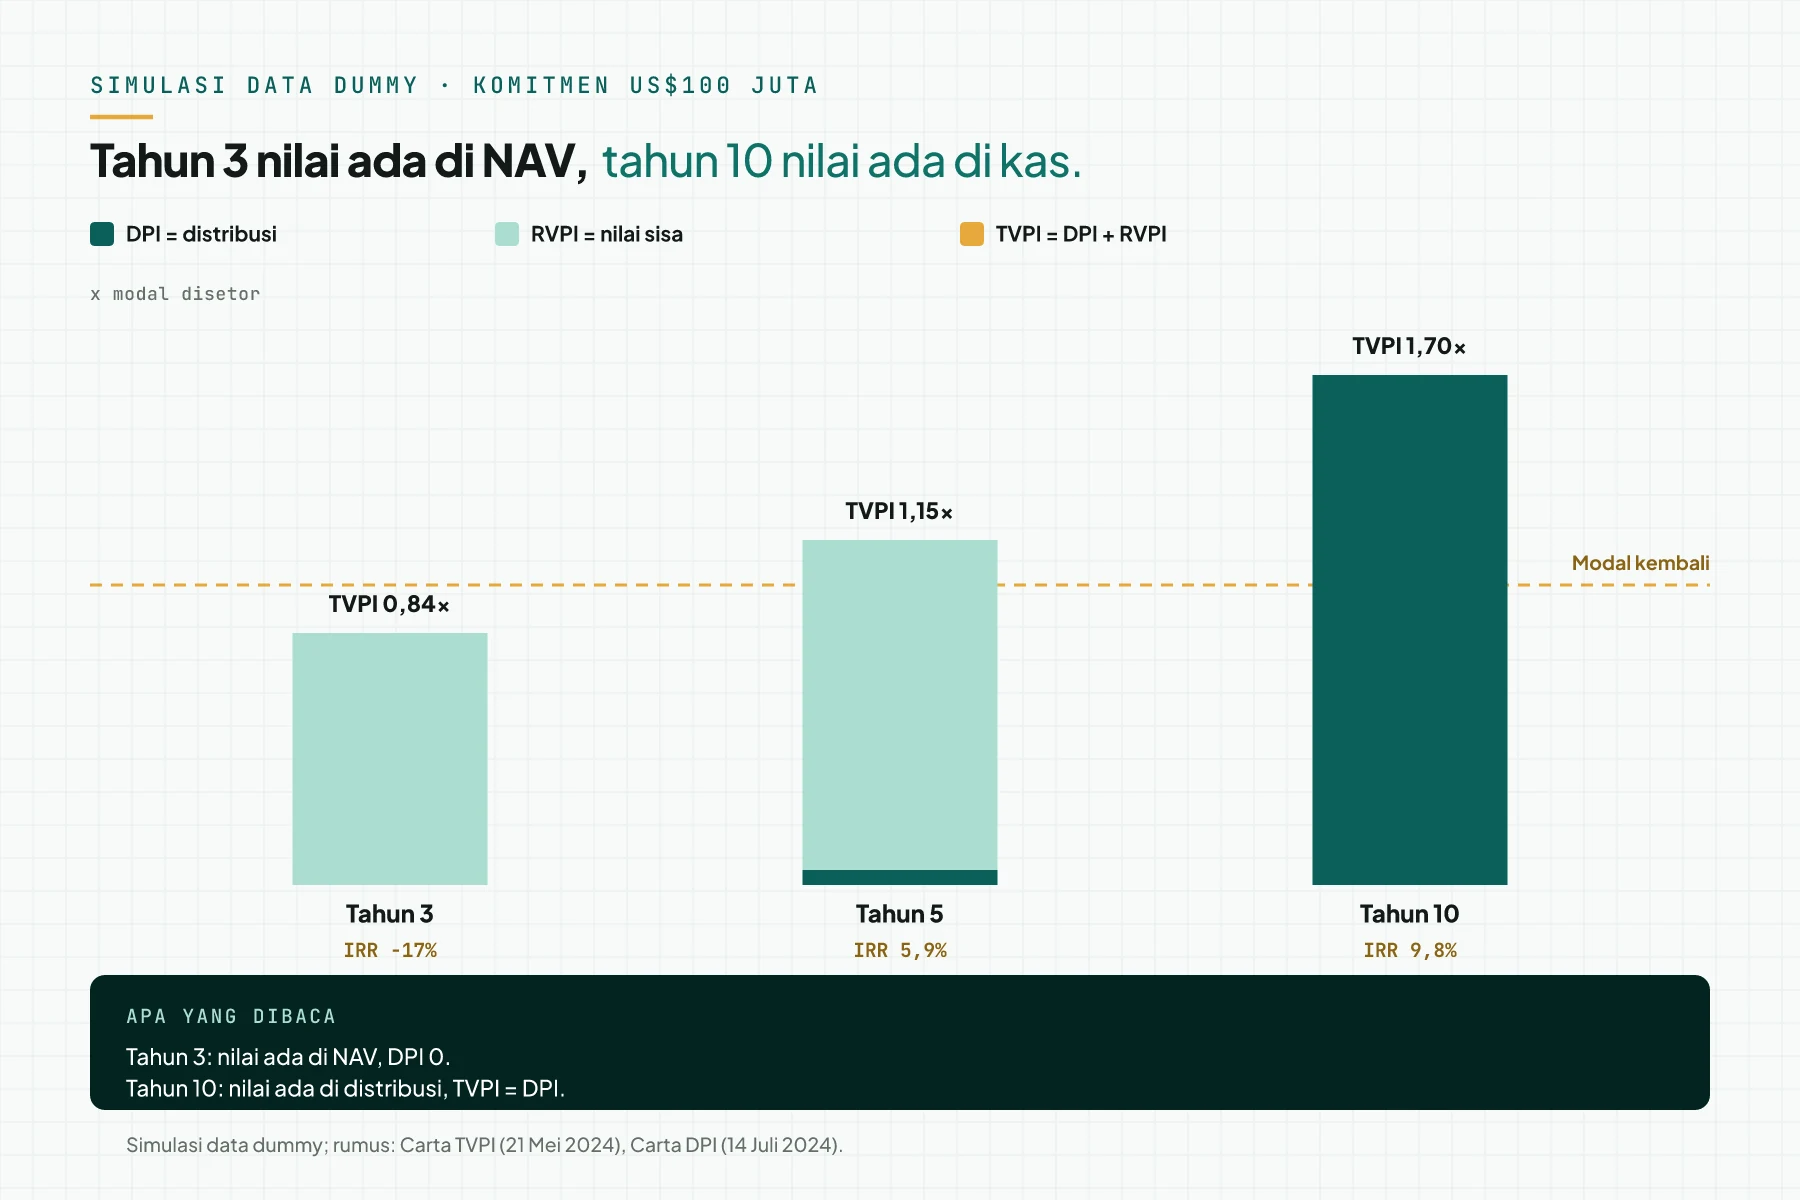
Tabel 1 membandingkan 4 ukuran ini pada simulasi data dummy berkomitmen US$100 juta, pada tahun 3, 5, dan 10.
| Ukuran | Rumus | Tahun 3 (disetor 75) | Tahun 5 (disetor 100) | Tahun 10 (disetor 100) | Apa yang ditunjukkan | Sumber |
|---|---|---|---|---|---|---|
| DPI | distribusi kumulatif / modal disetor | 0 / 75 = 0,00x | 5 / 100 = 0,05x | 170 / 100 = 1,70x | uang yang benar-benar kembali | Carta DPI |
| RVPI | nilai sisa / modal disetor | 63 / 75 = 0,84x | 110 / 100 = 1,10x | 0 / 100 = 0,00x | nilai di atas kertas yang belum dijual | Carta TVPI |
| TVPI | (distribusi + nilai sisa) / modal disetor | 0,84x | 1,15x | 1,70x | total nilai, bersih dari fee dan carry | Carta TVPI |
| IRR | diskonto yang membuat NPV arus kas = 0 | -17% | 5,9% | 9,8% | laju tahunan; peka pada waktu capital call dan distribusi | Investopedia IRR |
Simulasi dana 10 tahun: komitmen US$100 juta (data dummy)
Simulasi berikut memakai data dummy, dibuat 14 September 2026. Dana ini berkomitmen US$100 juta; tahun 1 setara 2027 dan tahun 10 setara 2036, dengan arus kas dihitung pada akhir tahun.
Asumsi memakai satuan juta dolar AS. Capital call adalah 25, 25, 25, 15, dan 10 pada tahun 1 sampai 5. Distribusi adalah 5, 15, 30, 40, 40, dan 40 pada tahun 5 sampai 10. NAV tahun 3 adalah 63, dan NAV tahun 5 adalah 110.
| Tahun | Capital call (US$ juta) | Distribusi (US$ juta) | Arus kas bersih LP (US$ juta) | Kumulatif (US$ juta) |
|---|---|---|---|---|
| 1 | 25 | 0 | -25 | -25 |
| 2 | 25 | 0 | -25 | -50 |
| 3 | 25 | 0 | -25 | -75 |
| 4 | 15 | 0 | -15 | -90 |
| 5 | 10 | 5 | -5 | -95 |
| 6 | 0 | 15 | 15 | -80 |
| 7 | 0 | 30 | 30 | -50 |
| 8 | 0 | 40 | 40 | -10 |
| 9 | 0 | 40 | 40 | 30 |
| 10 | 0 | 40 | 40 | 70 |
Hasil: modal disetor akhir 100, distribusi akhir 170, DPI akhir 1,70x, IRR akhir 9,8%. Titik terendah kumulatif -95 terjadi pada tahun 5; kumulatif kembali positif pada tahun 9.
Titik antara: tahun 3, NAV 63 memberi TVPI 0,84x dan IRR -17%. Tahun 5, NAV 110 memberi DPI 0,05x, RVPI 1,10x, TVPI 1,15x, dan IRR 5,9%.
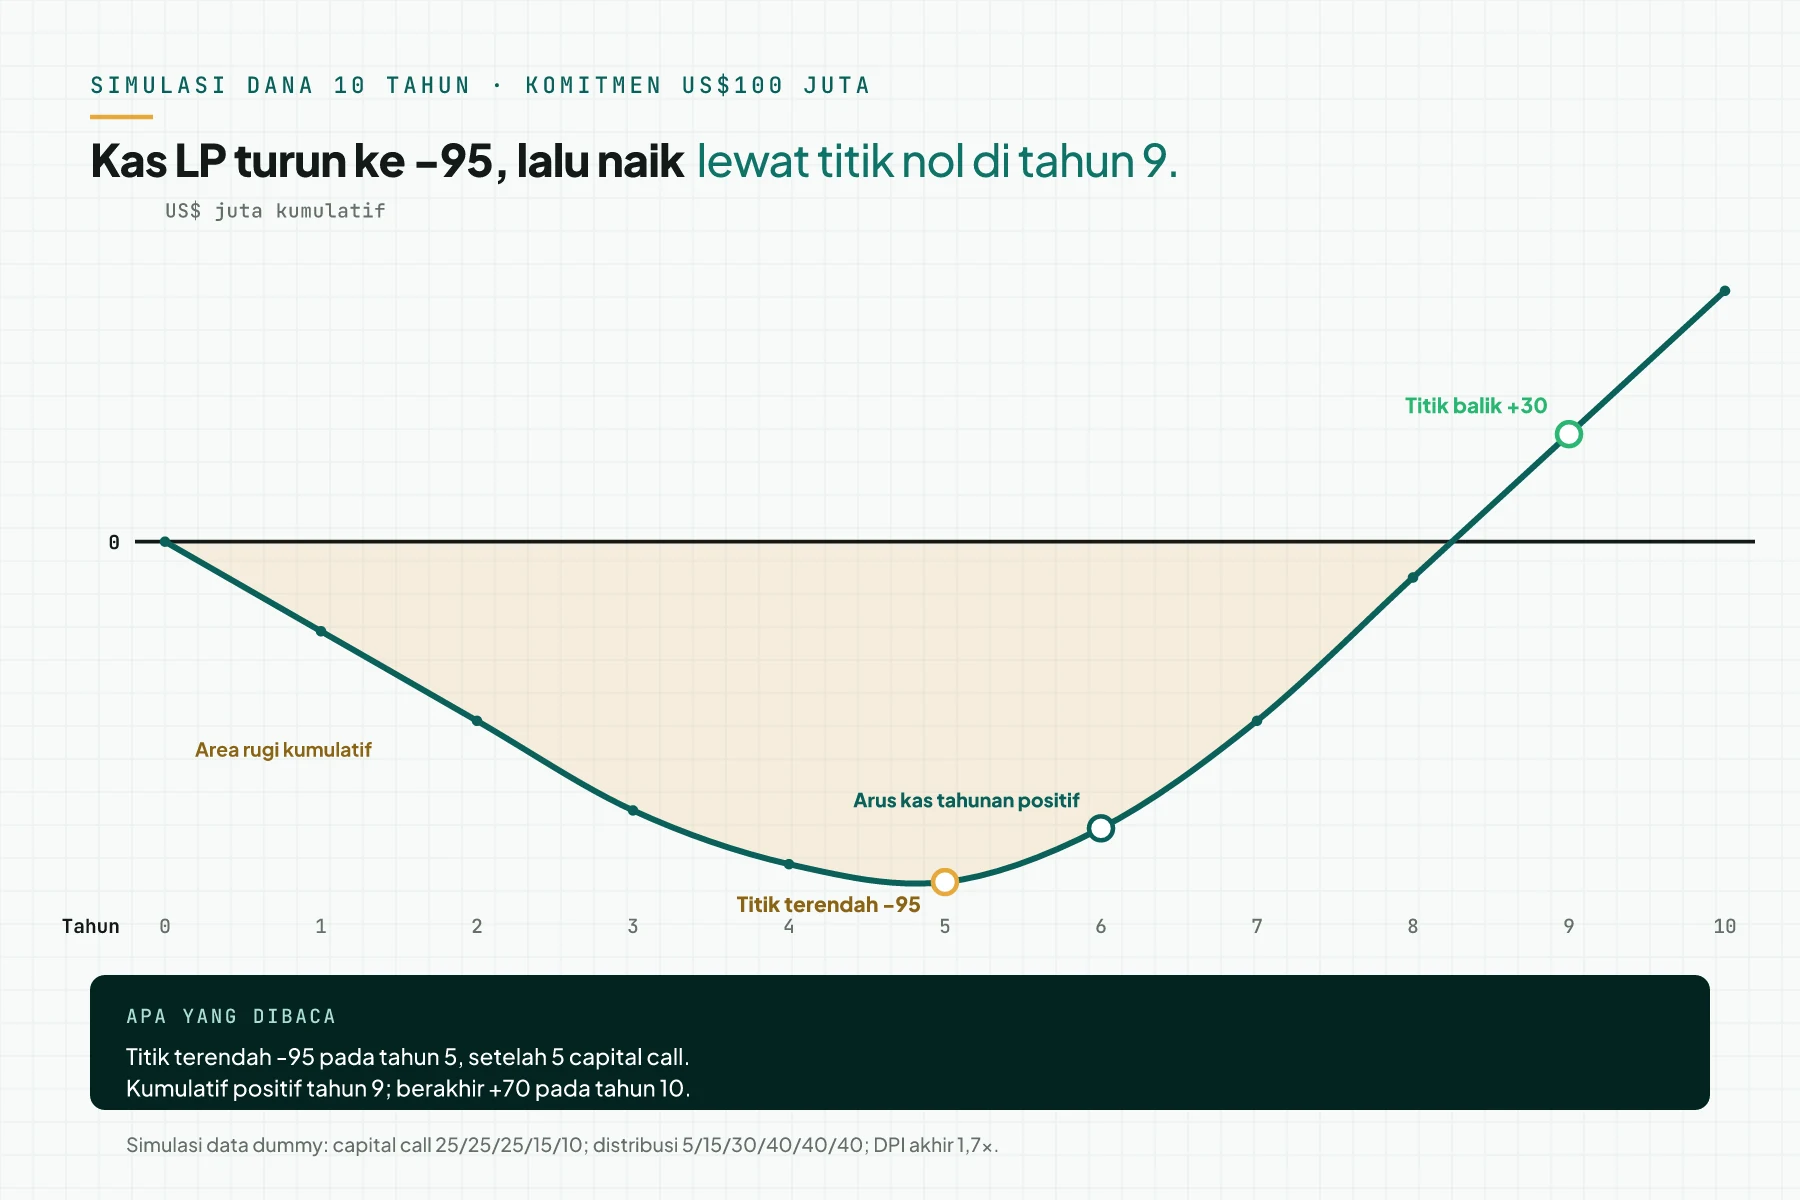
Bacaan pentingnya: pada tahun 3, laporan menunjukkan rugi 16% dari modal disetor dan DPI 0, padahal dana yang sama berakhir dengan DPI 1,70x.
Cara memperpendek kurva J dana, dan biayanya
Carta mencatat 4 cara meredam kurva J dana: secondaries, co-investment, capital call line of credit atau subscription line, dan portfolio construction (Carta).
- Secondaries: membeli posisi LP yang sudah berjalan, sering dengan diskon dari NAV, sehingga distribusi datang lebih awal (Cambridge Associates). Biayanya: dana secondaries perlu 7 tahun untuk mencapai DPI 1,0x, dengan 40% distribusi pada 5 tahun pertama, sedangkan fund-of-funds butuh 11 tahun atau lebih (data per 30 Juni 2016; data AS/global).
- Co-investment: LP berinvestasi langsung berdampingan dengan dana pada 1 kesepakatan. Sebagian modal bekerja lebih cepat daripada menunggu capital call penuh.
- Subscription line: fasilitas kredit yang menunda capital call, memperpendek kurva J, dan menaikkan IRR pada awal umur dana (ILPA, Juni 2017). Biayanya: ambang contoh ILPA membatasi 15-25% modal belum ditarik dan 180 hari outstanding, dengan net IRR wajib dilaporkan dengan dan tanpa fasilitas ini (ILPA).
- Portfolio construction: menyusun urutan dan ukuran investasi sejak awal, supaya distribusi pertama tidak menunggu seluruh portofolio matang.
Manfaat IRR-nya sementara: naik 206 bps pada tahun 3, lalu menyusut ke 35-45 bps di akhir umur dana, per studi Cobalt atas 498 dana (ILPA; data AS/global). Artikel ini menulis manfaat dan biaya dari sumber, tanpa merekomendasikan produk tertentu.
Apa artinya bagi founder yang menggalang dana dari VC
Kurva J startup Anda berada di dalam kurva J dana investor Anda. Baca kurva J arus kas startup: titik terendah dan titik balik untuk menghitungnya. Baca apa itu kurva J untuk kerangka 3 titik secara umum.
NVCA mencatat, investor VC biasanya bekerja bersama founder selama 3-8 tahun, dan hasilnya datang saat perusahaan diakuisisi atau melantai lewat IPO (NVCA, dibaca 14 September 2026). Investopedia juga mengutip riset bahwa sekitar separuh startup yang didanai VC gagal mengembalikan modal investor (Investopedia; data AS/global).
NVCA mencatat, dana VC mencadangkan 3-4 kali investasi awal untuk pendanaan lanjutan (NVCA). Umur dana dan cadangan itu memengaruhi kapan investor mendorong exit; ini inferensi, bukan aturan tertulis.
Investor membaca ukuran pasar atau SOM dan kapasitas akuisisi untuk menilai apakah kurva J portofolio dapat berbalik. Baca ICP, wedge market, SOM, dan cara investor membacanya. Anggaran iklan yang tepat memengaruhi kapan kas masuk naik; baca dari TAM, SAM, SOM ke budget Meta Ads.
Tanpa nasihat keputusan, ajukan 3 pertanyaan ini kepada calon investor:
- Berapa vintage atau tahun pembentukan dana ini?
- Berapa sisa umur dana sampai jatuh tempo?
- Apa kebijakan dana untuk pendanaan lanjutan atau follow-on?
Checklist membaca laporan dana atau menilai investor
- Catat vintage dan umur dana yang tersisa sebelum membaca angka apa pun (pemilik: pembaca laporan; bukti: 2 angka di halaman pertama).
- Baca DPI, RVPI, TVPI, dan IRR dalam 1 baris dengan tahun ke-n umur dana (pemilik: pembaca laporan; bukti: 1 baris tabel per periode).
- Periksa apakah IRR dilaporkan dengan dan tanpa subscription line, sesuai permintaan ILPA (pemilik: LP atau penasihat; bukti: 2 angka IRR di laporan).
- Hitung ulang TVPI sama dengan DPI ditambah RVPI dari angka laporan (pemilik: finance; bukti: selisih 0 setelah pembulatan).
- Beri wilayah pada setiap patokan: Carta, Hamilton Lane, dan ILPA adalah data AS/global (pemilik: penulis; bukti: kolom wilayah).
- Founder: tanyakan vintage, sisa umur dana, dan kebijakan follow-on kepada calon investor (pemilik: founder; bukti: catatan rapat bertanggal).
- Bawa laporan atau term sheet ke penasihat keuangan dan hukum berizin sebelum keputusan (pemilik: LP atau founder; bukti: catatan tinjauan).
- Kriteria berhenti: hentikan pembacaan dan minta data ulang bila TVPI tidak sama dengan DPI ditambah RVPI. Hentikan juga bila laporan tidak menyebut modal disetor. Tanpa 2 hal itu, angka lain tidak dapat ditafsirkan.
FAQ kurva J private equity dan venture capital
Apa itu kurva J private equity? Kurva J private equity adalah pola return dana yang negatif di tahun-tahun awal karena fee dan biaya, lalu naik saat portofolio dijual. Periode negatif berlangsung 3-4 tahun, dan titik terendahnya biasanya 3-5 tahun (data AS/global).
Apakah dana venture capital juga mengikuti kurva J? Ya, dana venture capital mengikuti pola yang sama. Median IRR dana VC vintage 2021 masih negatif setelah 3 tahun, dan lebih dari 60% dana vintage 2019 belum mendistribusikan modal setelah 5 tahun (data AS/global).
Kenapa management fee membuat return negatif? Management fee sering dihitung dari modal komitmen sejak awal, biasanya 2% per tahun, sebelum ada distribusi yang masuk. Akibatnya, kas keluar mendahului kas masuk pada tahun-tahun pertama dana.
Apa beda DPI, TVPI, dan IRR? DPI adalah distribusi dibagi modal disetor. TVPI adalah distribusi ditambah nilai sisa, dibagi modal disetor. IRR adalah tingkat diskonto yang membuat NPV arus kas sama dengan 0.
Bisakah kurva J dana diperpendek? Bisa, lewat secondaries, co-investment, subscription line, dan portfolio construction. Subscription line menaikkan IRR awal, tetapi efeknya menyusut ke 35-45 basis poin di akhir umur dana.
Apa artinya kurva J dana bagi founder? Kurva J startup Anda berada di dalam kurva J dana investor. VC biasanya bekerja bersama founder 3-8 tahun, dan mencadangkan 3-4 kali investasi awal untuk pendanaan lanjutan. Tanyakan vintage dan sisa umur dana kepada calon investor.
Langkah berikutnya
Rama Digital bukan penasihat keuangan, hukum, atau pajak, dan artikel ini bukan rekomendasi investasi; keputusan pendanaan wajib ditinjau penasihat berizin. Bila tim Anda ingin memetakan titik macet operasional dan langkah pertama sebelum bicara dengan investor, pakai layanan AI Diagnostic. Bila Anda ingin bertanya dulu, jadwalkan sesi 30 menit.
Sumber
- Investopedia: J Curve
- Investopedia: J Curve effect
- Hamilton Lane: J-Curves, An Introduction
- Cambridge Associates: When Secondaries Should Come First
- Investopedia: Venture Capital
- Carta: J-curve
- Investopedia: Private Equity
- Investopedia: Management Fee
- Investopedia: Two and Twenty
- Investopedia: Committed Capital
- AngelList: Venture Capital Fee Economics
- NVCA: What is Venture Capital?
- Carta: DPI
- Carta: TVPI
- Investopedia: Internal Rate of Return (IRR)
- ILPA: Subscription Lines of Credit and Alignment of Interests (PDF)
- ILPA: Subscription Lines of Credit